En septiembre de 2026, una de cada siete estaciones de servicio francesas se quedó sin combustible y el gasóleo europeo se pagaba a precios récord por millones de conductores. En esta situación se superponen dos escenarios de escasez, por un lado, una situación a nivel minorista provocada, en gran medida, por el establecimiento de un límite máximo del precio del combustible, y por el otro lado, un escenario de escasez continental del gasóleo desencadenado tanto por el cierre del estrecho de Ormuz, como por la campaña de ataques de Ucrania contra las refinerías rusas, así como la estampida de los exportadores asiáticos. Este artículo sostiene que estas crisis afectaron a un sistema de refino ya debilitado, en parte, por la intromisión de los reguladores en el mercado, haciendo que Europa pierda una quinta parte de su capacidad de refino desde 2009, y Francia alrededor del 40 por ciento. La decisión de la UE de poner fin a la venta de coches con motor de combustión en 2035 se puede interpretar como una planificación centralizada, con el consabido impacto en la información de mercado descrita por Hayek además de la “Dinámica de Escasez”1 descrita por Kornai. Aunque las medidas impuestas por Europa estaban dirigidas a los fabricantes de automóviles, el plan fue trasladado a todos los proveedores de esta industria, y según las normas IAS2 o NIC 16 y 36 del estándar contable IFRS3, esa fecha límite de un producto acortaría su vida útil, provocando pérdidas por deterioro de activos y una reducción la amortización de cada ciclo de mantenimiento futuro. Por eso podría decirse que, a pesar de los márgenes récord actuales para la industria del refino de petróleo, no se ha reactivado la inversión en el sector, efecto que se puede apreciar también en otra industria suministradora del automóvil como el del acero, lo cual ofrece un ejemplo que refuerza la tesis que se pretende desarrollar en este artículo.
De la cadena de montaje a la gasolinera
La crisis automovilística europea que ya analicé en mi artículo “There Is No European Lee Iacocca” (Fèvre, 2026) no se limita al ámbito exclusivo de sus fábricas y sus cadenas de montaje. La industria del automóvil se sitúa en la cúspide de una enorme pirámide de proveedores (acero, componentes, semiconductores, vidrio, neumáticos y las refinerías que abastecen de combustible al producto final), y cada nivel ha tenido que reajustar sus perspectivas de futuro en función de las que Bruselas ha trazado para el sector del automóvil. Este reajuste ha sido más duro allí donde las necesidades de capital son más intensas. Por ejemplo, un fabricante de componentes podría ajustar su plantilla en un plazo inferior a un año para acomodarla a una nueva dimensión de la demanda, pero una refinería representa miles de millones de euros en activos construidos para funcionar durante décadas, que hay que mantener y mejorar para continuar siendo competitivo. De todos los posibles reajustes, aquel cuyo declive el ciudadano de a pie percibe ahora en el surtidor es el de las refinerías, y ese es el tema de este artículo.
El pasado mes de septiembre, alrededor del 15% de las aproximadamente 10.000 estaciones de servicio de Francia informaron de una escasez de al menos un tipo de combustible, y el gasóleo batió su récord de precio al superar los 2,39€ por litro (Woodward, 2026; Business Today, 2026). La explicación oficial se fundamentó en torno a la guerra en el Estrecho de Ormuz y los drones ucranianos impactando en refinerías Rusia, lo que conllevó al gobierno francés a establecer un control de precios, que provocó masivas compras motivadas por el pánico. No obstante, las distintas crisis de 2026 afectaron a un sistema de refino que llevaba quince años reduciéndose y que, en parte, se había deteriorado deliberadamente.
Lo que se muestra desde el surtidor y lo que se oculta
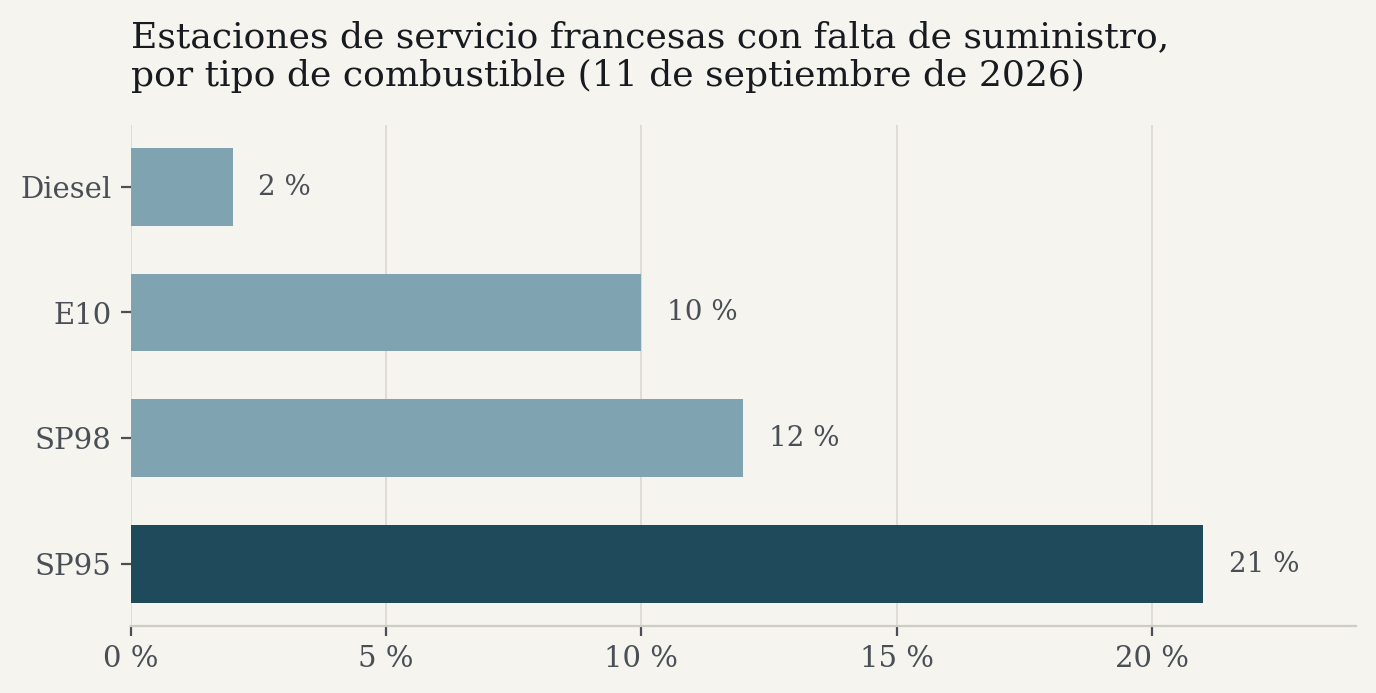
En las gasolineras. La población francesa ha afrontado la crisis como una escasez tanto de gasolina como de gasóleo. El 11 de septiembre, el 21% de las estaciones de servicio se había quedado sin SP95, el 12% sin SP98 y el 10% sin E10, frente al 2% en el caso del gasóleo (Enerzine, 2026). El porcentaje de estaciones de servicio con dificultades pasó del 11% el 17 de septiembre al 15% el 20 de septiembre, y aun así esa cifra subestima el problema, ya que el Gobierno solo contabiliza una estación cuando se ha quedado sin todos los tipos de gasolina o de gasóleo (Rallo, 2026; Roole, 2026). A 21 de septiembre, el 91% de las estaciones con dificultades pertenecían a TotalEnergies4, mientras que el Gobierno insistía en que las reservas estratégicas estaban llenas y las refinerías funcionaban a pleno rendimiento (L'EnerGeek, 2026). Por lo tanto, se superpone, por un lado, una situación de escasez a nivel minorista concentrada en los lugares donde se mantuvieron bajos los precios, y por otro lado, una escasez continental de gasóleo, menos visible en las gasolineras y con más impacto en los precios.
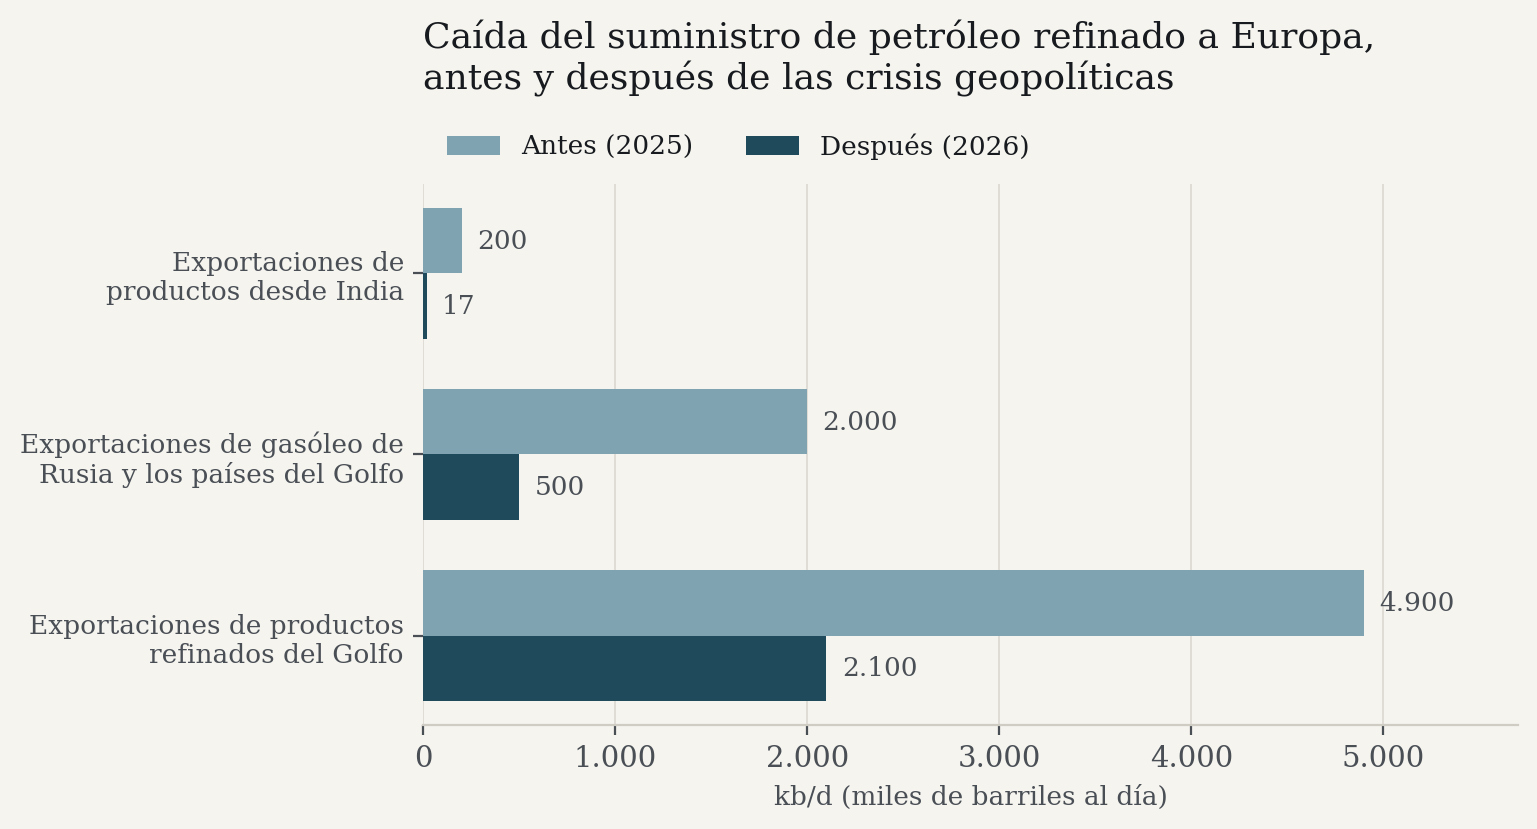
El precio. La escasez de gasóleo es la más grave debido al impacto transversal en la economía que ello representa, ya que es el combustible mayoritariamente empleado para el transporte de mercancías y agricultura, lo que conlleva en un corto periodo de tiempo un impacto directo al IPC5. El 23 de septiembre, la prima del gasóleo europeo respecto al Brent superó los 95 USD por barril, el nivel más alto registrado desde 2011 (Bloomberg, 2026). A principios de abril, los precios al por mayor del gasóleo en Europa ya se habían duplicado, con unas existencias que cubrían 71 días de consumo de la OCDE en Europa, pero solo alrededor de un mes en España y Portugal y 20 días en el Reino Unido (Devaux, 2026). En septiembre, las importaciones de gasóleo de Europa cayeron hasta alrededor de un millón de barriles al día, el nivel más bajo registrado en un mes de septiembre (Slav, 2026), e incluso el colchón de la gasolina se está reduciendo, con unas exportaciones que han bajado de 1,9 a 1,63 millones de barriles al día en un año (Harvey, 2026). Como destaca Rallo (2026), el cuello de botella se ha desplazado del crudo al refinado debido a que las exportaciones combinadas de gasóleo de Rusia y el Golfo han caído en tres cuartas partes, pasando de unos dos millones de barriles al día en 2025 a medio millón (VisualEconomik, 2026).
El Golfo. Desde los ataques estadounidenses e israelíes contra Irán a finales de febrero de 2026, el estrecho de Ormuz ha permanecido cerrado al tráfico marítimo habitual durante la mayor parte del año. Los tránsitos diarios se redujeron a unos 5 buques a principios de marzo, frente a una media anterior a la guerra de más de 90 (Oxford Institute for Energy Studies, 2026), y a mediados de octubre, con las negociaciones estancadas, el PortWatch del FMI contabilizó cuatro tránsitos el 4 de octubre, frente a una referencia previa a la crisis de unos 85 al día (Carra Globe, 2026; Straits.live, 2026). La exposición directa de Europa parecía modesta, pero alrededor del 90% de sus importaciones de productos a través del estrecho consistían en gasóleo y combustible para aviones, y las exportaciones del Golfo de ambos productos a la UE cayeron un 70% solo en marzo. Europa había entrado en una crisis de suministro ya en una situación de escasez previa, con elevados márgenes del gasóleo y unas existencias de refinado por debajo de su media de cinco años, y la guerra eliminó a la región que había sustituido a Rusia tras el embargo impuesto por EU por los conflictos con Ucrania. Entre 2022 y 2025, Europa había aumentado sus importaciones de productos del Golfo, pero en marzo la guerra supuso una reducción de las exportaciones de 4,9 a 2,1 millones de barriles al día (Fattouh y Economou, 2026). En agosto, las exportaciones netas de diésel de Oriente Medio se situaban en aproximadamente una cuarta parte de los niveles previos a la guerra (IRU, 2026).
¿Por qué en septiembre y no en marzo? El estrecho se cerró en marzo, pero las gasolineras no se quedaron sin combustible hasta septiembre. Rallo (2026) explica que todas las rutas alternativas se fueron cerrando una tras otra. Arabia Saudí desvió unos 5,5 millones de barriles al día a través de su oleoducto Este-Oeste hacia el mar Rojo hasta que los ataques con drones desde Irak obligaron a su cierre, mientras que la actividad de los hutíes hizo que la salida sur del mar Rojo resultara peligrosa. Según el Ministerio de Hacienda francés, las refinerías europeas han tenido que buscar crudo sustitutivo justo cuando los costes de transporte se disparaban, y Aramco ha comunicado a varias de esas refinerías que algunos cargamentos de octubre no llegarán.
Rusia. Europa no ha comprado gasóleo ruso directamente desde el embargo de febrero de 2023. Rusia suministraba la mitad de las importaciones de gasóleo de Europa en 2022 y cayó a menos del 1% en 2024 (Administración de Información Energética de EEUU, 2025). Por lo tanto, los ataques de Ucrania perjudican a Europa de forma indirecta, al mermar el suministro mundial del se abastecía. La AIE6 estima que, en los primeros ocho meses de 2026, una refinería rusa fue atacada de media cada 3 días y que la producción rusa de gasóleo se redujo en casi un 30% (Agencia Internacional de la Energía, 2026). Moscú prohibió las exportaciones de gasóleo a partir del 8 de julio (CNN, 2026) y, a mediados de septiembre, tres de las seis refinerías que producen la mitad del gasóleo de Rusia estaban cerradas o funcionaban a aproximadamente una cuarta parte de su capacidad (Geiger, 2026). Turquía y Brasil, que habían absorbido al menos la mitad de los cargamentos de gasóleo ruso, se vieron abocados de nuevo al mercado atlántico para competir con Europa, mientras que el decimoctavo paquete de sanciones de la UE cerró la ruta por la que el crudo ruso regresaba en forma de gasóleo indio o turco (Katinas, 2026).
Asia. La tercera fuente de suministro también se ha cerrado. China, uno de los pocos países con exceso de capacidad de refino, detuvo las exportaciones de productos derivados en marzo y las suspendió de nuevo en octubre, mientras que las exportaciones de productos derivados de la India a Europa cayeron de una media de 200.000 barriles al día en 2025 a 17.000 en marzo, al orientarse sus refinerías hacia los compradores asiáticos (Fattouh y Economou, 2026; Slav, 2026).
Las colas. Francia sufrió entonces un tercer revés, y esta vez uno autoinfligido. TotalEnergies limita sus precios al por menor a 1,99€ por litro para la gasolina y a 2,25€ para el gasóleo, entre 20 y 30 céntimos por debajo de muchos de sus competidores, y el 90% de los problemas de suministro registrados por el Gobierno se producen en su red (Woodward, 2026). Los controles de precios comenzaron informalmente en febrero de 2023 cuando el presidente Macron pidió al sector “un gesto” en relación con los precios de los combustibles. Esto se repitió en septiembre de 2023 a petición pública del entonces ministro de Economía, Bruno Le Maire, quien descartó la intervención estatal oficial (Motor1, 2023; Reuters, 2023), no obstante, se aplica en cierta manera desde marzo de 2026. Como pasa habitualmente en la política, el ministro actual, Roland Lescure, ha atribuido la escasez a este mecanismo de su antecesor (L'Automobiliste, 2026). En cualquier caso, este tipo de intervenciones son las que producen problemas, estableciendo un precio por debajo del nivel de equilibrio del mercado que atrae a los compradores más rápido de lo que los camiones cisterna pueden reabastecer, justo en el momento en que la demanda provocada por el pánico alcanza su punto álgido7. El 10 de octubre, una de cada seis estaciones seguía informando de escasez, nueve de cada diez de ellas pertenecientes a la red de TotalEnergies (Skenta, 2026).
Quince años de contracción
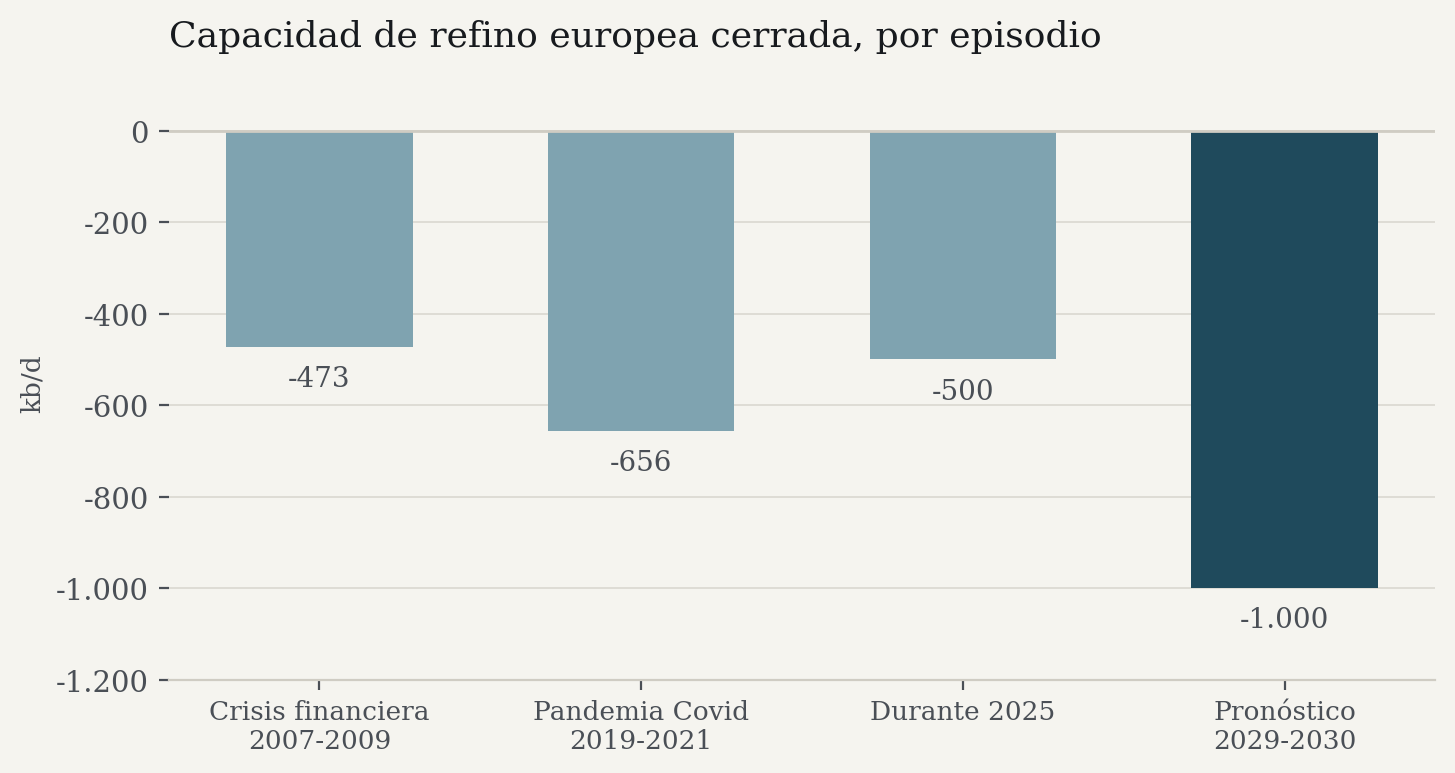
A finales de 2025, la UE, Reino Unido, Noruega y Suiza contaban con 72 refinerías convencionales con una capacidad primaria de 625,4 millones de toneladas al año, 167,6 millones de toneladas (aproximadamente una quinta parte) menos que en 2009; FuelsEurope8 contabiliza 35 cierres durante ese periodo (Pacheco, 2026). De esta bajada de capacidad en el periodo 2009-2035, solo en 2025 se cerraron unas 500.000 barriles al día, entre ellas la de Grangemouth en Escocia, la de Wesseling en Alemania, un tercio del complejo de BP en Gelsenkirchen y, tras la insolvencia de su propietario, la refinería de Lindsey en Inglaterra (Argus, 2025; Petro Online, 2026).
En cualquier caso, Francia es el caso más extremo de la UE en lo que a impacto en volumen se refiere, ya que entre 2010 y 2017, la capacidad francesa se redujo a un ritmo del 4,2% anual, mientras que la demanda interna de petróleo solo descendió un 0,8% al año, lo que supone aproximadamente el doble de la tasa de cierre europea (Ministerio de la Transición Ecológica, 2018). Las plantas de Flandres, Reichstett, Berre, Petit-Couronne y las unidades de crudo de La Mède y Grandpuits han desaparecido. En 2024, Francia importó 25,1 millones de metros cúbicos de gasóleo, el 28% de los cuales procedía de Oriente Medio (UFIP Énergies et Mobilités, 2025). Tras haber perdido a Rusia, su principal proveedor, en 2022, Francia la sustituyó por una región que ahora también ha dejado de abastecerla tras los conflictos en Oriente Medio.
Desde el año 2000, la cuota de Europa en la capacidad mundial de refino ha descendido del 22% al 14%, mientras que la de Asia ha aumentado del 26% al 36%. En volumen, la capacidad europea ha disminuido un 17% y la asiática ha aumentado un 74% (Devaux, 2026). Europa importa ahora el 35% de su gasóleo, y Francia, el 38%.
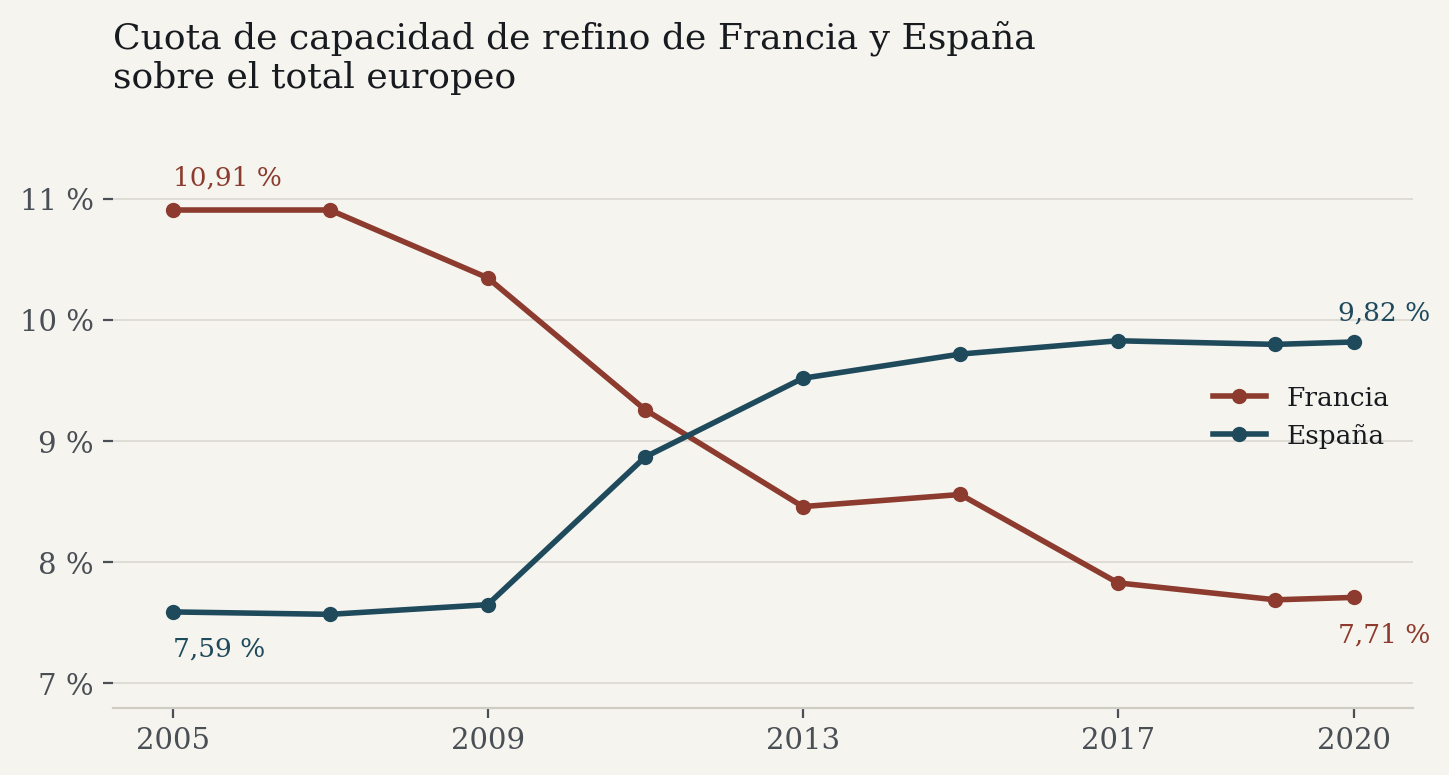
Curiosamente, mirando los datos de capacidad de nuestro país respecto a nuestro vecino el descenso es desigual. Entre 2005 y 2020, la cuota de Francia en el total de la capacidad europea se redujo del 10,9% al 7,7%, mientras que la de España aumentó del 7,6% al 9,8% (Klepikov y Klepikova, 2022).
Además de todo lo mencionado anteriormente el futuro próximo arroja aún más cierres, tal y como pronostica S&P Global con un cierre de casi un millón de barriles al día solo en el periodo 2029-2030, más del doble de los 473.000 que ya se cerraron, y la IEA9 estima que la capacidad en riesgo para 2030 será de entre 1 y 1,5 millones de barriles al día (Norways, 2024).
Profundizando en los detalles de estas variaciones de capacidad, se puede apreciar que los vaivenes son diferentes entre los distintos productos. Las refinerías europeas se configuraron en gran medida para la gasolina, mientras que tres décadas de “dieselización” impulsada por diversos incentivos, convirtieron al continente en un importador estructural de los llamados refinados ligeros y medios10. En 2025, la UE seguía importando 3,2 millones de barriles al día de productos limpios, de los cuales alrededor del 60% eran gasóleo y combustible para aviones, y la demanda de gasolina se situaba 450.000 barriles al día por encima de su nivel de 2019 (Fattouh y Economou, 2026). Wood Mackenzie situó el 45% de las refinerías de alto riesgo del mundo en Europa en 2024 y el 60% en 2025, citando los costes del carbono y la electrificación del transporte (Wood Mackenzie, 2024; DieselNet, 2025).
El refinado es una producción conjunta, produciendo gasolina, diésel, combustible para aviones y productos más pesados en proporciones que las unidades de conversión solo pueden modificar marginalmente. Una refinería que cierra porque su gasolina ya no encuentra mercados de exportación se lleva consigo su diésel, por lo que Europa, al reducir la capacidad para eliminar un excedente de gasolina, agravó el déficit de diésel que ya tenía (Harvey, 2026). Además, la demanda sigue manteniéndose fuerte ya que en 2023, los productos petrolíferos seguían suministrando casi el 98% de la energía utilizada en el transporte por carretera europeo (Fattouh y Economou, 2026).
Planificación con una fecha límite
La decisión de poner fin a la venta de turismos nuevos con motor de combustión en 2035 difiere en su naturaleza de la mayoría de las normativas medioambientales. Un precio del carbono, o un límite máximo de emisiones calculado para el conjunto de la economía, especifica un resultado y deja los medios a la discreción de los productores y consumidores. El Reglamento (UE) 2023/851 exigía una reducción del 100% de las emisiones de CO₂ de los nuevos turismos y furgonetas, y estableció al sistema de propulsión eléctrico a batería como la tecnología del futuro, fijando la fecha a partir de la cual sus competidores quedarían excluidos (Parlamento Europeo y Consejo, 2023a). Precisamente eso es lo que podríamos interpretar como una especie de plan de producción definido por una autoridad central que determina qué tecnología utilizará la economía y a partir de cuándo.
La objeción de Hayek a este tipo de planes es que los planificadores no pueden poseer el conocimiento tan exhaustivo que requiere un plan tan complejo y con tantas implicaciones (Hayek, 1945). Que una tecnología pueda sustentar todo un mercado en 2035 depende de los costes de las baterías, la capacidad de la red eléctrica, las materias primas, la tecnología, la disposición de los consumidores a pagar por ese producto y, además, la competencia china. Todos estos factores desconocidos cuando se redactó la normativa y que, desde entonces han evolucionado en contra de los propios intereses de Europa, y que los propios reguladores están reconociendo ahora. El informe de competitividad de Mario Draghi de 2024 presentaba al sector del automóvil como un ejemplo de cómo la UE aplicaba una política climática sin una política industrial (Draghi, 2024) y que ya he descrito en un artículo pasado. Un año más tarde, afirmó que los objetivos para el sector del automóvil se basaban en supuestos que ya no eran válidos y pidió una revisión tecnológicamente neutra (van Gaal, 2025). Tres meses después, la misma Comisión Europea propuso suavizar el objetivo hasta una reducción del 90%.
La propia Dirección General de Acción por el Clima de la Comisión Europea se había pronunciado en contra del cambio, subrayando en enero de 2025 la necesidad de “seguir ofreciendo seguridad al mercado y a los inversores”. La Comisión cedió ante Alemania, otros seis Estados miembros y el sector, y el proyecto del Partido Popular Europeo en el Parlamento reduciría el objetivo efectivo a alrededor del 73% (Dahl, 2026). La propuesta revisada también permitirá a los fabricantes de automóviles compensar las emisiones residuales con acero con bajas emisiones de carbono, combustibles sintéticos y biocombustibles. El plan que ignoraba a las industrias proveedoras ahora las incorpora muy acertadamente como instrumentos de cumplimiento. A mediados de octubre de 206 aún no hay nada decidido, y la comisión de transporte del Parlamento ha aplazado su votación (Electrive, 2026).
Debido al impacto en las gasolineras que se lleva observando este año, los responsables de la planificación han empezado a analizar la capacidad de las petroleras y sus refinerías. Ya en marzo de 2026, la Comisión pidió a los Estados miembros que se abstuvieran de adoptar medidas que pudieran desincentivar la producción de las refinerías de la UE (Fattouh y Economou, 2026), una solicitud acertada que su propia arquitectura regulatoria había ignorado durante cinco años. El 6 de octubre, la presidente de la Comisión Europea, Úrsula von der Leyen, anunció un diálogo estratégico sobre las refinerías europeas, presidido por los comisarios de Energía y Defensa, para garantizar el abastecimiento, aunque fuese “también para la defensa” (Pacheco, 2026). Se trata del mismo instrumento utilizado con los fabricantes de automóviles en 2025 (Dahl, 2026), ya que primero fijaron el horizonte, el planificador convoca a los afectados, y la industria acude solicitando lo que el plan le había negado, es decir, políticas estables y una mayor seguridad ante las inversiones necesarias (FuelsEurope, 2026).
Por el otro lado, Michael Bloss, eurodiputado alemán del Partido Verde, sostiene que los cierres fueron decisiones empresariales motivadas por la caída de la demanda y los escasos márgenes, y que culpar a la política climática es invertir el orden de los hechos ya que el verdadero error fue mantener las reservas de emergencia fundamentalmente en crudo y no en refinado (Pacheco, 2026). Curiosamente estas observaciones sobre las reservas son acertadas, y el resto del argumento precisamente reafirma la tesis de este artículo, ya que los cierres de capacidad fueron, efectivamente, decisiones empresariales, tomadas por propietarios a quienes la ley había comunicado cuándo desaparecería su mercado principal.
En “Economics of Shortage”, Kornai aporta la segunda parte del argumento, demostrando que la escasez crónica en las economías planificadas era un resultado sistemático de las decisiones de producción desligadas de las señales de los precios (Kornai, 1980), y posteriormente identificó la “restricción presupuestaria blanda”11 como el mecanismo que disuelve la disciplina financiera (Kornai, 1986; Kornai, Maskin y Roland, 2003). La Unión Europea no es estrictamente una economía socialista, pero se podría hacer una cierta analogía estructural y parcial, aunque solo sea porque la escasez de gasóleo comparte el mecanismo de Kornai descrito anteriormente. Primero, la capacidad se retiró en respuesta a un horizonte administrativo en lugar de a las señales del mercado, y, posteriormente, el precio está a niveles récord debido a la escasez que generó ese horizonte temporal.
La cuestión, por tanto, es cómo un plan teóricamente dirigido a los fabricantes de automóviles impacta a la inversión y a la capacidad de una refinería o una acería. La respuesta reside en las normas contables y de la información financiera de las empresas de todo el entorno industrial relacionado.
El impacto de la normativa en la inversión y la capacidad
Cuando un regulador fija la fecha a partir de la cual el mercado principal de un producto se limita de alguna manera, también fija la vida económica prevista de las empresas que lo suministran. Las normas contables obligan a las empresas a reflejar esa previsión en sus estados financieros y, una vez allí, condiciona todas las decisiones sobre capital y mantenimiento. La dimensión del impacto va relacionada con la intensidad de capital que la empresa fuese a requerir, por ejemplo en el sector del refino y la siderurgia, donde las plantas necesitan inversiones de millones de euros para una duración de décadas, un horizonte más corto se traduce en que sus activos podrían reducir su valor, anticuarse o tener un estado de mantenimiento menos favorable.
El horizonte temporal. En sentido estricto, la decisión de 2035 se refiere únicamente a los vehículos ligeros nuevos, por lo que un coche vendido en 2034 seguiría necesitando combustible y recambios en 2050. Además, esta fecha límite convirtió una posible expectativa de descenso de la demanda del mercado en una fecha límite concreta y jurídicamente vinculante, reforzada por la eliminación gradual de los derechos de emisión gratuitos en el marco del Régimen de Comercio de Derechos de Emisión de la UE y por los objetivos paralelos para los vehículos pesados12. Asimismo, se produjo en un mercado que ya estaba dando la espalda al diésel tras el escándalo de las emisiones de 201513 que supuso que la cuota del diésel en las matriculaciones de turismos nuevos en la UE se desplomase, pasando de alrededor del 52% en 2015 al 8,9% en 2025 (ICCT, 2016; ACEA, 2026).
La repercusión contable. La NIC o IAS 16 exige que la vida útil de los activos fijos se revise, como mínimo, al cierre de cada ejercicio financiero y señala la obsolescencia técnica o comercial derivada de los cambios en la demanda como un factor a tener en cuenta a la hora de estimarla (Fundación NIIF, NIC 16). Una vida útil más corta se aplica de forma prospectiva, lo que aumenta el gasto anual por amortización de cada activo restante. Por otro lado, la IAS 36 añade que un cambio adverso en el mercado o en el entorno jurídico es un indicador de deterioro. Asimismo, el IASB14 publicó en 2020 que las cuestiones relacionadas con el clima pueden acortar las vidas útiles esperadas debido a la obsolescencia o a restricciones legales (Fundación NIIF, 2023). Debido a esto, se pudo observar que en el segundo trimestre de 2020, Shell revisó a la baja sus hipótesis sobre los márgenes de refino a largo plazo en torno a un 30%, teniendo en cuenta explícitamente la nueva regulación sobre el sector y la transición energética, y reconoció deterioros antes de impuestos por valor de 22.300 millones de dólares en todo el grupo, una parte sustancial de los cuales correspondía al sector del refino (Shell, 2020)15.
Las paradas de mantenimiento. Una refinería se mantiene en funcionamiento gracias a complejas paradas técnicas periódicas en las que se abren, inspeccionan y reconstruyen las unidades productivas. Según la NIC 16, el coste de un mantenimiento de este tipo se capitaliza como un componente independiente y se amortiza junto con el activo sobre el que se ha efectuado la operación (Fundación NIIF, NIC 16). Cada parada técnica es, por lo tanto, una inversión cuya recuperación presupone que la planta seguirá funcionando durante al menos un ciclo más. Cuando la vida útil restante prevista de la planta se reduce a la duración de uno o dos ciclos, la respuesta racional es reducir el alcance de los trabajos, alargar el intervalo entre paradas o saltarse directamente la siguiente. El mismo razonamiento elimina cualquier justificación económica para la modernización de unidades, como los hidrocraqueadores, que habrían aumentado la producción de gasóleo en Europa. El sector del acero tiene un equivalente de sustancial inversión como es el revestimiento de un alto horno, cuya campaña de renovación de refractarios tiene como objetivo habitual durar hasta veinticinco años (thyssenkrupp Steel, 2012).
Informes de expertos. S&P Global elaboró para Concawe16 una serie de modelos para cada una de las 78 refinerías de la UE, Noruega, Suiza y Reino Unido en dos escenarios de cero emisiones netas. El escenario más estricto parte de la base de que no habrá ventas de coches con motor de combustión a partir de 2035 y del fin de los derechos de emisión gratuitos para la producción de combustible en esa misma fecha. En ese escenario, 13 refinerías ya hubieran tenido márgenes netos negativos en 2024 22 refinerías, con capacidad de 2,1 millones de barriles al día, estarían a punto de cerrarse en 2030; el 64% de la capacidad habrá desaparecido en 2040; y para 2050 solo sobrevivirán ocho refinerías, el 12% de la capacidad actual (S&P Global Commodity Insights, 2025b)17. Un consejo de administración o director financiero que lea unos estudios de este tipo no necesita que un contable le indique qué vida útil asignar a una unidad de crudo, ni que un consultor le diga si debe financiar la próxima renovación, simplemente hay que aplicar la norma contable y reconocer el impacto en los resultados financieros.
Márgenes récord. Los márgenes del gasóleo por encima de los 95 dólares el barril son una señal de precios muy clara, no obstante, las inversiones no están volviendo al sector. Los analistas están dando distintos motivos para ello, primero S&P Global que considera que la guerra ha provocado un replanteamiento estratégico, luego FGE prevé que las plantas más antiguas y pequeñas volverán a parar tras unos dieciocho meses, independientemente del clima político; y Alan Gelder, de Wood Mackenzie, describe la situación como el momento en el que los propietarios abandonan las instalaciones envejecidas una vez que llega la factura, tal y como hicieron en Grangemouth (EU Perspectives, 2026). Un activo de larga duración se valora por su vida útil restante, y aunque una ganancia extraordinaria aumenta el flujo de caja de un periodo concreto, la ley sigue fijando la duración de esa vida útil por lo tanto no alarga el horizonte en el que una nueva inversión debe amortizarse. Así que, aunque el precio del mercado está dando una información clara (más ganancias), el marco temporal de las regulaciones es inexorable y es más poderoso que los flujos positivos esporádicos.
La teoría. Harrigan y Porter (1983) describieron la fase final de un sector en declive apuntando que cuando el declive es seguro y las barreras de salida son elevadas, la estrategia que maximiza el valor consiste en “cosechar”, recortando la inversión y el mantenimiento hasta que el activo se retire. Dixit y Pindyck (1994) demostraron que, cuando la inversión es irreversible y su rendimiento incierto, esperar tiene valor, por lo que la mera incertidumbre regulatoria ya por sí sola reduce el gasto de capital. Por último, también podemos encontrar más literatura académica como la de Kydland y Prescott (1977) que explicaron por qué una política moldea el comportamiento mucho antes de que entre en vigor, haciendo que los agentes actúen en función de la norma que esperan, y que un cambio de rumbo posterior no puede deshacer las decisiones ya tomadas. Independientemente de que se apruebe o no la dilución del objetivo de 2035, los cambios de rumbo aplazados entre 2021 y 2025 no se llevarán a cabo con carácter retroactivo.
Los datos sobre el refinado y sus límites
En el informe “Viewpoint: European refineries suffer underinvestment”, Argus concluyó en enero de 2024 que la caída de la demanda de combustible había disuadido a las refinerías europeas de invertir, que los activos se estaban deteriorando y que las unidades habían recibido un mantenimiento insuficiente desde 2020; contabilizó 14 incidentes en 2023 en los que una unidad se cerró por un incendio, una fuga, un corte de suministro eléctrico o un accidente, frente a los 12 de 2022 (Argus, 2024). A finales de 2025, los analistas describieron cómo años de inversión insuficiente se solapaban con la necesidad de mantenimiento intensivo, lo que dejaba a Europa extremadamente vulnerable ante cualquier parada no planificada (StoneX, 2025).
En diciembre de 2023, la prefectura de Loira Atlántico notificó oficialmente a TotalEnergies que el 42% de las inspecciones previstas en la planta Donges, la segunda refinería más grande de Francia, no se habían llevado a cabo antes de la fecha límite de 2022 (Europe 1, 2023), lo que supuestamente supuso que el 20 de febrero de 2024 la refinería se paralizara por completo debido a la corrosión y a las fugas (AFP, 2024). La empresa afirmó que su programa de inspecciones en dicha planta requería alrededor de 50 millones de euros al año.
A medida que las grandes empresas internacionales se retiraban (ExxonMobil redujo su capacidad en Europa Occidental en aproximadamente un tercio desde el año 2000 y Shell anunció que solo mantendría dos refinerías europeas), los activos pasaron a manos de empresas comercializadoras y otros propietarios que, por lo general, se centran en horizontes de inversión más cortos (Norways, 2024). Vitol18 señaló en marzo de 2025 que era poco probable que las pequeñas empresas independientes que compraban refinerías duraran más de un par de años, dado el coste prohibitivo de los planes de transición a largo plazo (S&P Global Commodity Insights, 2025c). Esa misma semana, un grupo de ejecutivos reunido en la Cumbre Global de Materias Primas del FT advirtió de que las refinerías europeas que no lograran adaptarse se enfrentaban a un mayor riesgo de cierre para 2035 (Reuters, 2025), fecha coincidente con el marco regulatorio europeo.
En cualquier caso, cabría hacer algunas matizaciones adicionales a lo expuesto anteriormente. En primer lugar, el retraso en el mantenimiento tiene otras causas, como por ejemplo, la pandemia del Covid que hizo reducir las paradas técnicas en 2020 y 2021, además como los márgenes de 2022 y 2023 fueron sustanciosos, hizo que las empresas se mostraran reacios a detener la producción para un mantenimiento (Argus, 2024). En segundo lugar, en el análisis de Wood Mackenzie, los costes del carbono tienen más peso que la propia normativa sobre automóviles (Wood Mackenzie, 2024). En tercer lugar, a través de los datos accesibles públicamente, no se puede aislar el efecto de la normativa, ya que las empresas integradas no revelan los intervalos de renovación ni las vidas útiles por planta ni por activo. En cuarto lugar, los márgenes de refino europeos llevan dos décadas por detrás de los de Asia y Estados Unidos, lo que refleja los costes energéticos y la existencia de plantas más modernas en otros lugares (Devaux, 2026), por lo que se habrían producido algunos cierres en cualquier caso por falta de competitividad y consolidación.
El año 2026 está siendo paradójico ya que las distintas crisis geopolíticas agravan aún más el problema de suministros. Como ya se ha indicado, los elevados márgenes animan a las refinerías a funcionar a pleno rendimiento y a posponer el mantenimiento (Fattouh y Economou, 2026), no obstante el impacto real de ello ya se está observando debido a que el mantenimiento pospuesto durante el verano redujo la producción europea en septiembre en unos 600.000 barriles al día con respecto a agosto, y Vortexa informa de que los retrasos ya habían provocado paradas no planificadas (Slav, 2026). Un sistema que aplaza el mantenimiento para escapar de una escasez está hipotecando el futuro ante la siguiente.
El sector del refino no es un caso aislado
El acero, el otro proveedor de la industria automovilística que requiere un gran volumen de capital, muestra el mismo mecanismo y presenta una característica que Kornai también reconocería. La demanda del sector automovilístico absorbe aproximadamente una quinta parte del acero de la UE y ésta se redujo un 9,6% en 2024 y un 4,3% en 2025 (SteelOrbis, 2026a; 2026b), mientras que la normativa sobre el carbono reclamaba alguna alternativa a los altos hornos, como la basada en hidrógeno (Parlamento Europeo y Consejo, 2023b; 2023c). Cabe recordar que la propuesta sobre el sector del automóvil de diciembre de 2025 permitía a los fabricantes compensar las emisiones con acero con bajas emisiones de carbono (Dahl, 2026).
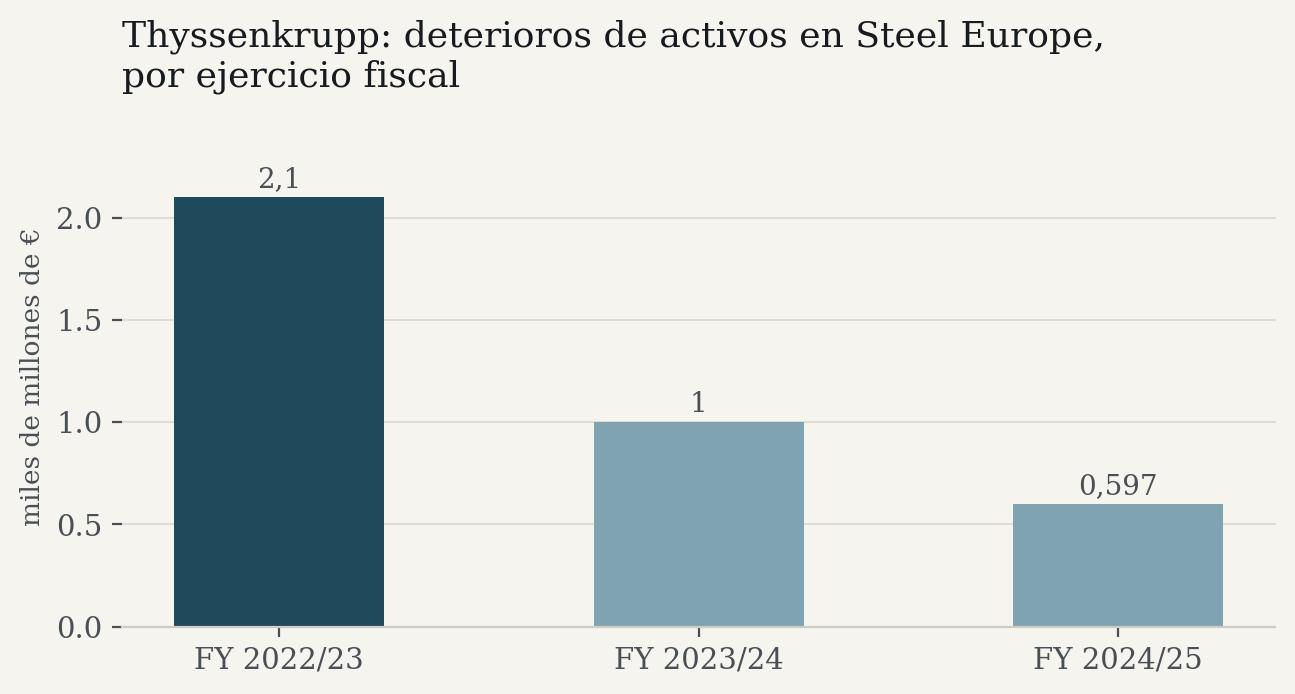
La unidad europea de acero de Thyssenkrupp registró una amortización de unos 3.700 millones de euros en tres ejercicios fiscales, imputando en 2023/24 las inversiones necesarias para la transformación ecológica (Thyssenkrupp, 2023; 2024; 2025). Se preveía que esa planta recibiera de fondos públicos unos 2.000 millones de euros del total de 3.000 millones de euros previstos, no obstante ahora se está revisando su viabilidad (GMK Center, 2024; Thyssenkrupp, 2025). Mientras tanto, ArcelorMittal abandonó proyectos subvencionados similares en Alemania y en Dunkerque (Eurometal, 2025; GMK Center, 2025). El dinero público ayudó ante las cuantiosas inversiones capitales presupuestadas, pero no pudo revertir por completo el impacto de los costes.
Conclusión: una fecha de caducidad también es una indicación
Como he venido mencionando, además de la guerra en el Golfo, los ataques de Ucrania contra las refinerías rusas y el estado francés con la fijación de precios del combustible, en este artículo he ido defendiendo que existe otro responsable de los problemas de abastecimiento de gasolineras francesas estos últimos meses. Al fijar una fecha para el fin de los coches con motor de combustión y al superponer esa fecha a un precio del carbono cada vez más elevado, la política europea indicó a las industrias proveedoras más intensivas en capital, durante cuánto más tiempo valdría la pena seguir manteniendo sus activos. Las normas contables convirtieron ese mensaje en vidas útiles más cortas y pérdidas por deterioro.
En mi artículo sobre la industria del automóvil indico que el fracaso del sector fue de adaptación, debido a que se aisló la industria de las señales del mercado en lugar de dejarla abiertamente expuesta a ellas. De la misma manera, en el sector del refinado y del acero, el regulador manipuló la señal, determinando una fecha concreta, y las industrias dentro y fuera del sector se ajustaron a ella fielmente, retirando capacidad que el continente aún necesitaba y mermando las inversiones que sus planes exigirían en los siguientes años. Este error es precisamente el que Hayek identificó hace ocho décadas, tener la creencia de que una autoridad central omnisapiente puede adivinar con muchos años de antelación, cuándo una tecnología dejará de ser necesaria y, por lo tanto, decretando que debería sustituirla.
El Profesor J.R. Rallo (2026) tiene razón al afirmar que los precios acabarán reequilibrando el mercado, destruyendo la demanda y atrayendo la oferta de otras regiones. Desafortunadamente para los consumidores, también tiene razón al señalar que el nuevo equilibrio se situará en un precio estructuralmente más alto. Dado que el gasóleo es un insumo en casi todas las etapas de la estructura de producción, eso significa una pérdida de actividad y de empleo, y por lo tanto un encarecimiento de toda etapa de la cadena de suministro, por ende, de los precios al consumo. Con las existencias en el nodo de Ámsterdam-Róterdam-Amberes en su nivel más bajo desde 2021 y un Rin con un caudal bajo que limita el paso de las barcazas hacia el interior, Francia es, como alude el Profesor, “el canario en la mina de carbón”. Por último, es cierto que la solución duradera consistiría en reinvertir en la capacidad de refino perdida, aunque en Europa, el gran obstáculo para esa reinversión es el propio marco normativo que precisamente la ha convertido en algo irracional y sin ningún atractivo. Ningún inversor o corporación reconstruirá una refinería para un mercado que la ley ha condenado a todo un sector a desaparecer, al menos en las condiciones que conocemos actualmente.
Incluso los analistas que abogaban por una electrificación más rápida admiten ahora la problemática producida por el intervencionismo. El departamento de análisis e investigación de BNP Paribas concluyó el pasado abril, que solo una política industrial proactiva que dé prioridad a la seguridad económica (“aunque sea a costa de los esfuerzos de descarbonización”) podría devolver a Europa una capacidad de refino significativa (Devaux, 2026). El diálogo estratégico iniciado en octubre se juzgará en función de si amplía el horizonte en el que planifican las refinerías europeas o si simplemente las reúne bajo el antiguo régimen dictado centralmente.
Desde mi punto de visto, esta de situación se derivan dos implicaciones de carácter político-económico. En primer lugar, los horizontes deben fijarse en función de los precios. Un precio del derecho de emisiones creíble y tecnológicamente neutro permite que la vida útil de cada activo venga determinada por su competitividad de su mercado correspondiente, mientras que una prohibición con fecha límite acorta la vida útil de todos ellos a la vez. En segundo lugar, la capacidad de refino y las existencias de productos cercanas al punto de consumo podrían tratarse como infraestructura de seguridad, con la misma seriedad con la que Europa ha abordado, aunque tardíamente, el almacenamiento de gas.
A todo esto, Estados Unidos ha convertido la dependencia europea en una ventaja comercial. Tras convertirse en el proveedor de último recurso de Europa, con aproximadamente la mitad de sus importaciones marítimas de gasóleo procedentes de fuera de la región (Strautmann, 2026), Washington sopesó la posibilidad de imponer restricciones a la exportación antes de las elecciones de mitad de mandato (Katinas, 2026) y, posteriormente, utilizó esa amenaza para presionar a Alemania y Francia a fin de que liberaran las reservas de emergencia (Slav, 2026). El 2 de octubre, el G7 acordó una liberación coordinada de hasta 100 millones de barriles, con un peso mayor en gasóleo (Euronews, 2026a; 2026b), y una semana más tarde Washington suavizó sus propias sanciones sobre el gasóleo ruso, una medida que la UE se ha negado a seguir (Euronews, 2026c). Las reservas de emergencia de Europa desempeñan ahora la función que antes realizaban sus refinerías cerradas, y las reservas, a diferencia de las refinerías, se agotan. Un continente que permite que su propia capacidad caiga en desuso hereda las prioridades políticas de quienquiera que le abastezca.
En los últimos años estamos observando como el eje político de Europa está basculando lentamente. Las elecciones europeas de 2024, el informe Draghi y la “Brújula de la Competitividad” de la Comisión Europea. (2025) han desplazado el debate de “cómo regular” a “cómo competir”, y esa ventana de oportunidad no permanecerá abierta indefinidamente. Las normas se pueden modificar más fácilmente que la capacidad industrial que se cierra, la inversión que se traslada a otras regiones, o el talento que se marcha, que son factores mucho más difíciles y costosos de recuperar. Lo que la región necesita ahora es un marco coherente para reconstruir su competitividad frente a otros bloques económicos, uno que aborde los costes energéticos, los mercados de capitales, la carga regulatoria y la escala como una agenda única, en lugar de como expedientes separados. Ese marco debe basarse en menos normas y de mejor calidad, redactadas con la participación activa de los expertos del sector que comprenden cómo funcionarán sobre el terreno. Las decisiones tomadas sin ese conocimiento suelen resolver un problema al tiempo que crean varios otros, y el daño colateral recae sobre las empresas y los trabajadores menos capaces de absorberlo. La competitividad no es un fin en sí misma. Es la única base sostenible para salarios más altos, servicios públicos sólidos y mejores condiciones de vida para los ciudadanos europeos, y cada año de retraso supone un coste que ellos tendrán que asumir.
Referencias
ACEA (2026) New car registrations: +1.8% in 2025; battery-electric 17.4% market share, 27 January. Reproduced by AFIA.
AFP (2024) La raffinerie de Donges, 2e de France, entièrement à l'arrêt pour corrosion et fuites, L'info durable, 2 March.
Argus (2024) Viewpoint: European refineries suffer underinvestment, Argus Media, January.
Argus (2025) UK's Grangemouth refinery stops processing crude, Argus Media, April.
Bloomberg (2026) Trump's fuel export ban threat sends European diesel soaring, 23 September. https://www.bloomberg.com/news/articles/2026-09-23/trump-s-fuel-export-ban-threat-sends-european-diesel-soaring
Business Today (2026) French fuel crisis deepens as one in nine stations run out of stock, diesel prices at record high, 20 September. https://www.businesstoday.in/world/story/french-fuel-crisis-deepens-as-one-in-nine-stations-run-out-of-stock-diesel-prices-at-record-high-556664-2026-09-20
Carbon Market Watch (2026) Why some steelmakers are trying to weaken the EU ETS, 6 July. https://carbonmarketwatch.org/2026/07/06/why-some-steelmakers-are-trying-to-weaken-the-eu-ets/
Carra Globe (2026) Strait of Hormuz closure 2026: what it means for your supply chain and shipping routes, July. https://carraglobe.com/strait-of-hormuz-closure-2026/
CNN (2026) Russia bans diesel exports after Ukrainian attacks, straining already tense global market, 9 July. https://www.cnn.com/2026/07/09/business/russia-diesel-ban-ukrainian-strikes-intl
Comisión Europea. (2025). Brújula para la Competitividad. https://commission.europa.eu/topics/competitiveness/competitiveness-compass_es
CPDP, Comité Professionnel du Pétrole (2026) Le marché pétrolier. https://www.cpdp.org/le-marche-petrolier
Dahl, J. (2026) EU Commission ignored its own advice before weakening car CO2 rules, POLITICO Europe, 28 September.
Devaux, P. (2026) Refined petroleum products: should we be worried about shortages in Europe?, Eco Week, BNP Paribas Economic Research, 7 April. https://economic-research.bnpparibas.com/html/en-US/Refined-petroleum-products-should-worried-about-shortages-Europe-4/7/2026,53342
DieselNet (2025) Wood Mackenzie: more than 20% of global refining capacity at risk of closure, April 2025, https://dieselnet.com/news/2025/04woodmac.php
Dixit, A.K. and Pindyck, R.S. (1994) Investment under Uncertainty. Princeton, NJ: Princeton University Press.
Draghi, M. (2024) The Future of European Competitiveness. Part B: In-depth Analysis and Recommendations. Brussels: European Commission.
Electrive (2026) EU Transport Committee postpones Auto Package vote, 2 October. https://www.electrive.com/2026/10/02/eu-transport-committee-postpones-auto-package-vote/
Enerzine (2026) Pénurie d'essence : 21% des stations à sec en SP95, le plein va-t-il devenir un casse-tête?, 12 September. https://www.enerzine.com/penurie-essence-stations-rupture-carburant/194533-2026-09
EU Perspectives (2026) Refining margins soar while Europe's fuel capacity shrinks, August, summarising S&P Global Energy projections first reported by the Financial Times.
Eurometal (2025) ArcelorMittal cancels DRI-EAF decarbonisation investment in Germany, 23 June. https://eurometal.net/arcelormittal-cancels-dri-eaf-decarbonisation-investment-in-germany
Euronews (2026a) G7 agrees 100 million-barrel emergency oil release amid US pressure over diesel, 2 October. https://www.euronews.com/2026/10/02/g7-agrees-100-million-barrel-emergency-oil-release-amid-us-pressure-over-diesel
Euronews (2026b) Exclusive: G7's 100-million-barrel pledge tied to unfinished March emergency oil release, 8 October. https://www.euronews.com/2026/10/08/exclusive-g7s-100-million-barrel-pledge-tied-to-unfinished-march-emergency-oil-release
Euronews (2026c) EU decries concerning Trump-Putin deal, insists sanctions on Russia will continue, 12 October. https://www.euronews.com/2026/10/12/eu-decries-concerning-trump-putin-deal-insists-sanctions-on-russia-will-continue
Europe 1 (2023) Une raffinerie de TotalEnergies mise en demeure par la préfecture de Loire-Atlantique, December. https://www.europe1.fr/node/5391
Parlamento y Consejo Europeo (2023a) Regulation (EU) 2023/851 of 19 April 2023 amending Regulation (EU) 2019/631 as regards strengthening the CO₂ emission performance standards for new passenger cars and new light commercial vehicles. Official Journal of the European Union, L 110.
Parlamento y Consejo Europeo (2023b) Directive (EU) 2023/959 of 10 May 2023 amending Directive 2003/87/EC establishing a system for greenhouse gas emission allowance trading within the Union. Official Journal of the European Union, L 130.
Parlamento y Consejo Europeo (2023c) Regulation (EU) 2023/956 of 10 May 2023 establishing a carbon border adjustment mechanism. Official Journal of the European Union, L 130.
Fattouh, B. and Economou, A. (2026) Europe's Oil Vulnerability to the Strait of Hormuz Disruption. OIES Energy Comment, April. Oxford: Oxford Institute for Energy Studies. Link.
Fèvre, P. (2026) There Is No European Lee Iacocca. phfevre.com.
FuelsEurope (2026) A Strategic Industrial Asset Europe Cannot Afford to Lose. Brussels: FuelsEurope. https://www.fuelseurope.eu/a-strategic-industry
Geiger, J. (2026) Drone strikes cripple half of Russia's top diesel refineries, OilPrice.com, 15 September, citing Reuters.
GMK Center (2024) Thyssenkrupp: how the company has transformed its steel business over the past 5 years. GMK Center, https://gmk.center/en/news/arcelormittal-confirms-suspension-of-plans-for-dri-plant-in-dunkirk/
GMK Center (2025) 'ArcelorMittal confirms suspension of plans for DRI plant in Dunkirk', 23 July. GMK Center, https://gmk.center/en/news/arcelormittal-confirms-suspension-of-plans-for-dri-plant-in-dunkirk/.
Harrigan, K.R. and Porter, M.E. (1983) End-game strategies for declining industries, Harvard Business Review, 61(4), pp. 111–120.
Harvey, R. (2026) Europe's gasoline exports drop, tightening market during US summer driving season, Reuters, 16 June.
Hayek, F.A. (1945) The use of knowledge in society, American Economic Review, 35(4), pp. 519–530.
ICCT, International Council on Clean Transportation (2016) European Vehicle Market Statistics: Pocketbook 2016/17. Figures as reported by WardsAuto.
IFRS Foundation (2023) Effects of Climate-related Matters on Financial Statements, educational material, reissued July 2023 (first issued November 2020). IFRS.
IFRS Foundation (2025), IAS 8 Accounting Policies, Changes in Accounting Estimates and Errors; IAS 16 Property, Plant and Equipment, paras. 14, 51 and 56; IAS 36 Impairment of Assets, para. 12. London: IFRS Foundation.
Consejo Internacional para el Transporte Limpio (2025) Proposal to weaken CO₂ standards could delay EV progress in Europe, December. https://theicct.org/proposal-to-weaken-co2-standards-could-delay-ev-progress-in-europe/
Agencia Internacional de la Energía (2026) Russian refining sector struggles amid intensifying Ukrainian attacks, commentary, September. https://www.iea.org/commentaries/russian-refining-sector-struggles-amid-intensifying-ukrainian-attacks
IRU (2026) Diesel prices surpass previous 2026 records, September. IRU.org, https://www.iru.org/news-resources/newsroom/diesel-prices-surpass-previous-2026-records
Katinas, P. (2026) Europe's diesel vulnerability to US export restrictions, RUSI Commentary, 25 September. https://www.rusi.org/explore-our-research/publications/commentary/europes-diesel-vulnerability-us-export-restrictions
Kilian, L., & Zhou, X. (2023). A broader perspective on the inflationary effects of energy price shocks. Energy Economics, 125, 106893.
Kornai, J. (1980) Economics of Shortage. Amsterdam: North-Holland.
Kornai, J. (1986) The soft budget constraint, Kyklos, 39(1), pp. 3–30.
Kornai, J., Maskin, E. and Roland, G. (2003) Understanding the soft budget constraint, Journal of Economic Literature, 41(4), pp. 1095–1136.
Kydland, F.E. and Prescott, E.C. (1977) Rules rather than discretion: the inconsistency of optimal plans, Journal of Political Economy, 85(3), pp. 473–491.
L'Automobiliste (2026) Carburant: 17% des stations sont en pénurie, annonce Bercy, 21 September. https://lautomobiliste.fr/21/09/2026/carburant-17-stations-penurie-bercy/
L'EnerGeek (2026) Carburant: 17% des stations manquent d'au moins un carburant, 21 September. https://lenergeek.com/2026/09/21/carburant-17-stations-manquent-moins/
Ministère de la Transition Écologique (2018) La chaîne pétrolière: le raffinage en France. Gouverment de France. https://www.ecologie.gouv.fr/politiques-publiques/chaine-petroliere
Motor1 (2023) TotalEnergies va plafonner le carburant à 1,99€ toute l'année, February. https://fr.motor1.com/news/653965/totalenergies-plafond-1-99-2023/
Norways, K. (2024) Europe's refining sector braces for major downsizing as margins stall, S&P Global Commodity Insights, 18 July.
Oxford Institute for Energy Studies (2026) Modelling the Impact of the Strait of Hormuz Closure on Global Gas Flows and Prices. OIES Energy Comment, March.
Pacheco, M. (2026) Von der Leyen turns to Europe's refineries as shrinking capacity raises energy security concerns, Euronews, 6 October. https://www.euronews.com/2026/10/06/von-der-leyen-turns-to-europes-refineries-as-shrinking-capacity-raises-energy-security-con
Petro Online (2026) UK refining capacity falls to four plants after a second unplanned closure. Petro Online, https://www.petro-online.com/news/fuel-for-thought/13/international-environmental-technology/uk-refining-capacity-falls-four-plants-second-unplanned-closure/68046
Rallo, J.R. (2026) Francia se queda sin diésel: ¿está Europa en riesgo? [video], YouTube, 20 September. https://youtu.be/9z9mgym4txA
Reuters (2023) France: Bruno Le Maire demande à TotalEnergies de prolonger le plafonnement du prix du carburant, 7 September, via Boursorama. https://www.boursorama.com/bourse/actualites/france-bruno-le-maire-demande-a-totalenergies-de-prolonger-le-plafonnement-du-prix-du-carburant-63e2f54e3400709d3ce24e54149a652d
Reuters (2025) More European oil refineries to close, convert in next 10 years, panel says, 24 March, via MarketScreener. https://www.marketscreener.com/quote/index/S-P-GSCI-BIO-FUEL-INDEX-46869729/news/More-European-oil-refineries-to-close-convert-in-next-10-years-panel-says-49417063/
Roole (2026) Pénurie de carburant: risquez-vous vraiment de ne pas trouver d'essence à la pompe?, September. Roole Media. https://media.roole.fr/quotidien/au-volant/penurie-de-carburant-risquez-vous-vraiment-de-ne-pas-trouver-dessence-a-la-pompe
S&P Global Commodity Insights (2025a) Refinery news roundup: change of ownership in focus in Europe, 11 February. S&P Global.
S&P Global Commodity Insights (2025b) Study on the Potential Evolution of Refining and Liquids Fuel Production in Europe, prepared for Concawe, February.
S&P Global Commodity Insights (2025c) Survival of the fittest: European refiners jostle to outlast closures, 25 March. S&P Global.
Shell plc (2020) Impairments, second quarter 2020, filed with the US SEC.
Skenta (2026) Pénurie carburant: 1 station sur 6 en rupture, 10 October. https://www.skenta.app/actualites/ruptures-carburant-stations-septembre-2026
Slav, I. (2026) Europe's diesel woes just got even worse, OilPrice.com, 5 October. https://oilprice.com/Energy/Crude-Oil/Europes-Diesel-Woes-Just-Got-Even-Worse.html
SteelOrbis (2026a) EUROFER: no improvement in apparent steel consumption expected before Q1 2026. Steel News, Interviews. January. https://www.steelorbis.com/steel-news/interviews/eurofer-no-improvement-in-apparent-steel-consumption-expected-before-q1-2026-1431477.htm
SteelOrbis (2026b) EUROFER: EU automotive sector to remain weak in 2026, steel tube output to grow slightly, Steel News, June. https://www.steelorbis.com/steel-news/latest-news/eurofer-eu-automotive-sector-to-remain-weak-in-2026-steel-tube-output-to-grow-slightly-1461827.htm
StoneX (2025) Europe's refining crunch fuels diesel market stress, 20 November. https://www.stonex.com/en-gb/insights/europe-s-refining-crunch-fuels-diesel-market-stress
Straits.live (2026) Strait of Hormuz status: 13 October 2026, daily brief citing IMF PortWatch transit data.
Strautmann, M. (2026) Europe's diesel options narrow, Vortexa, August. https://www.vortexa.com/insights/europes-diesel-options-narrow
ThyssenKrupp (2023) ThyssenKrupp held its ground in a challenging environment: fiscal year 2022/2023, press release, November.
ThyssenKrupp (2024) thyssenkrupp held its ground in a difficult market environment: fiscal year 2023/2024, press release, November.
ThyssenKrupp (2025) Annual Report 2024/2025. Essen: ThyssenKrupp AG.
ThyssenKrupp Steel (2012) ThyssenKrupp Steel Europe puts blast furnace 9 in Duisburg back into operation, ThyssenKrupp, press release.
UFIP Énergies et Mobilités (2025) Chiffres clés 2024, News Tank Energies. https://energies.newstank.fr/article/view/435246/france-57-mt-capacite-raffinage-2024-28-gazole-importe-moyen-orient-ufip.html
U.S. Energy Information Administration (2025) Summer diesel margins tighten with European supply shift, Today in Energy, 17 September. https://www.eia.gov/todayinenergy/detail.php
van Gaal, W. (2025) Draghi comes out against EU's 2035 combustion engine ban, EUobserver, 16 September.
VisualEconomik (2026) La prohibición del diésel de Trump dejaría a medio mundo sin combustible [video], YouTube, September. https://youtu.be/MzCGwnKNVxU
Wood Mackenzie (2024) Global refinery capacity totalling 3.6 million b/d at high-risk of closure, Wood Mackenzie, press release, 28 March. https://www.woodmac.com/press-releases/global-refinery-capacity-totalling-3.6-million-bd-at-high-risk-of-closure
Woodward, A. (2026) France runs short of diesel as Europe faces fuel supply warning, Euro Weekly News, 22 September. https://euroweeklynews.com/2026/09/22/france-runs-short-of-diesel-as-europe-faces-fuel-supply-warning
Philippe Fèvre (plfevre@comillas.edu) earned his DBA cum laude from Universidad Pontificia Comillas. He holds postgraduate qualifications from Chicago Booth, IE Business School, MIT as well as Universidad Pontificia Comillas. A senior executive and strategic advisor with over 25 years of international experience. His academic research interests include SME leadership, disruptive entrepreneurship, and digital transformation.